
Уяви собі кімнату та двері з замком. Замок можна поміняти скільки завгодно разів – поставити новий, зробити дублікат ключа, змінити механізм. Але кімната за дверима залишається тією самою. Приблизно так і працює зв’язка «банківський рахунок – платіжна картка»: картки перевипускаються, губляться, блокуються та змінюють номер, а сам рахунок і його міжнародний номер IBAN живуть доти, доки клієнт особисто не закриє рахунок у банку. Розберемо, що таке IBAN, з чого він складається, де його взяти за 30 секунд і як не втратити гроші при переказі за реквізитами.
Що таке IBAN простими словами
IBAN розшифровується як International Bank Account Number – міжнародний номер банківського рахунку. Це стандартизований формат запису реквізитів, який дозволяє однозначно ідентифікувати конкретний рахунок конкретної людини чи компанії в конкретному банку конкретної країни. Стандарт адмініструє міжнародна організація SWIFT, а в Україні його впровадив Національний банк: перехід стартував у 2019 році, а з квітня 2020-го IBAN став єдиним обов’язковим форматом рахунків замість старих 14-значних номерів.
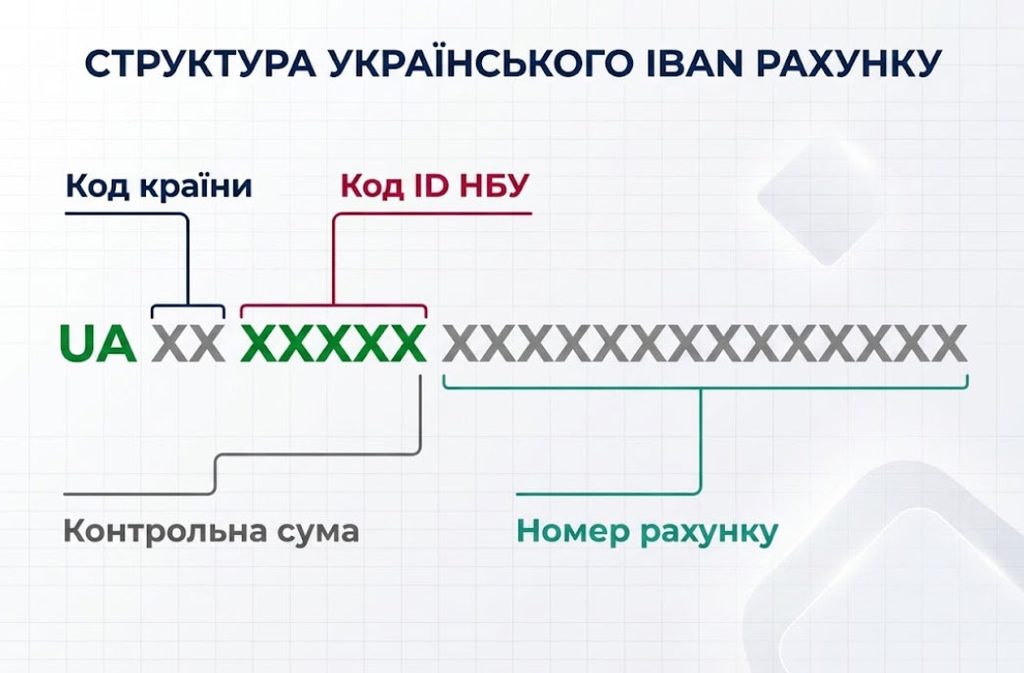
Максимальна довжина IBAN у світі – 34 символи, а конкретна довжина залежить від країни. Український IBAN завжди має рівно 29 символів: дві літери UA та 27 цифр. Виглядає він приблизно так (це умовний приклад, не реальний рахунок):
Пробіли всередині номера – це лише візуальне групування для зручності читання з паперу чи екрана. При введенні в банківському додатку вони не потрібні: система однаково коректно приймає і суцільний рядок, і номер із пробілами.
Структура українського IBAN: що означає кожна частина
На перший погляд це просто довгий набір цифр, але кожен блок має власне призначення. Ось як розкладається номер із 29 символів:
| Частина номера | Скільки символів | Що означає |
| UA | 2 літери | Код країни за стандартом ISO 3166 (Україна) |
| 21 | 2 цифри | Контрольні цифри, які обчислюються за алгоритмом MOD 97 |
| 322313 | 6 цифр | Код банку (колишній МФО), унікальний для кожної установи |
| 00000260072335 66001 | 19 цифр | Безпосередньо номер рахунку клієнта в цьому банку |
Найцікавіше тут – дві контрольні цифри на третій та четвертій позиції. Це не випадкові символи, а математична «пломба» на всьому номері. Коли ви натискаєте кнопку переказу, система бере весь IBAN, переставляє перші чотири символи в кінець, переводить літери в числа та ділить отримане величезне число на 97.
Якщо в остачі виходить одиниця – номер записаний правильно. Якщо ні – платіж просто не піде далі, і банк покаже помилку ще до списання коштів.
Скільки символів у IBAN інших країн
Якщо ви отримуєте гроші з-за кордону або, навпаки, платите закордонному підряднику, корисно знати очікувану довжину номера. Це найпростіший спосіб миттєво помітити, що замовник надіслав обрізані реквізити:
| Країна | Код | Довжина IBAN |
| Україна | UA | 29 символів |
| Польща | PL | 28 символів |
| Німеччина | DE | 22 символи |
| Франція | FR | 27 символів |
| Іспанія | ES | 24 символи |
| Велика Британія | GB | 22 символи |
| Чехія | CZ | 24 символи |
Коли IBAN справді знадобиться
Багато людей роками користуються карткою й жодного разу не бачать власного IBAN. Але є ситуації, у яких без нього не обійтися:
- отримання офіційної зарплати – бухгалтерія перераховує кошти саме на рахунок, а не на пластик;
- отримання платежів з-за кордону від замовників, роботодавців чи родичів;
- виплати від держави та соціальні програми – допомога ВПО, виплати на дитину, субсидії, пенсія;
- оплата комунальних послуг, навчання, курсів, штрафів та судового збору;
- погашення кредиту напряму на розрахунковий рахунок фінансової установи із зазначенням ЄДРПОУ;
- робота ФОП та бізнесу за безготівковим розрахунком – рахунок-фактура виставляється з IBAN;
- переказ великої суми в інший банк, коли додаток не показує прізвище одержувача.
Чим IBAN відрізняється від номера картки
Це найпоширеніша плутанина серед клієнтів банків. Обидва набори цифр ведуть до ваших грошей, але поводяться зовсім по-різному:
| Критерій | Номер картки (PAN) | IBAN |
| Довжина | 16 цифр | 29 символів в Україні |
| Термін дії | 2-5 років, потім перевипуск | Безстроково, до закриття рахунку |
| Міжнародні платежі | Обмежено, часто відхиляються | Основний інструмент через SWIFT |
| Захист від помилки | Мінімальний | Контрольні цифри MOD 97 |
| Зарплата й держвиплати | Не приймається | Обов’язковий формат |
| Оплата в магазині | Так | Ні |
Важливий нюанс: до одного рахунку може бути прив’язано кілька карток, і тоді IBAN у них буде однаковим. Але якщо ви відкривали окремі рахунки під різні валюти чи різні продукти – гривнева картка, доларова, картка ФОП – у кожного рахунку буде свій власний IBAN. Тому завжди перевіряйте, реквізити якої саме картки ви копіюєте.
Як дізнатися свій IBAN за 30 секунд
Найшвидший шлях – мобільний додаток вашого банку. Логіка скрізь схожа: відкрити картку, зайти в реквізити, скопіювати номер. Розберемо на прикладі Приват24:
- оберіть потрібну картку на головному екрані додатка;
- натисніть на іконку налаштувань у верхньому правому куті картки;
- прокрутіть униз до розділу «Дані карти»;
- перейдіть на вкладку «Реквізити»;
- скопіюйте довгий номер, що починається з UA, поруч буде і ваш РНОКПП.
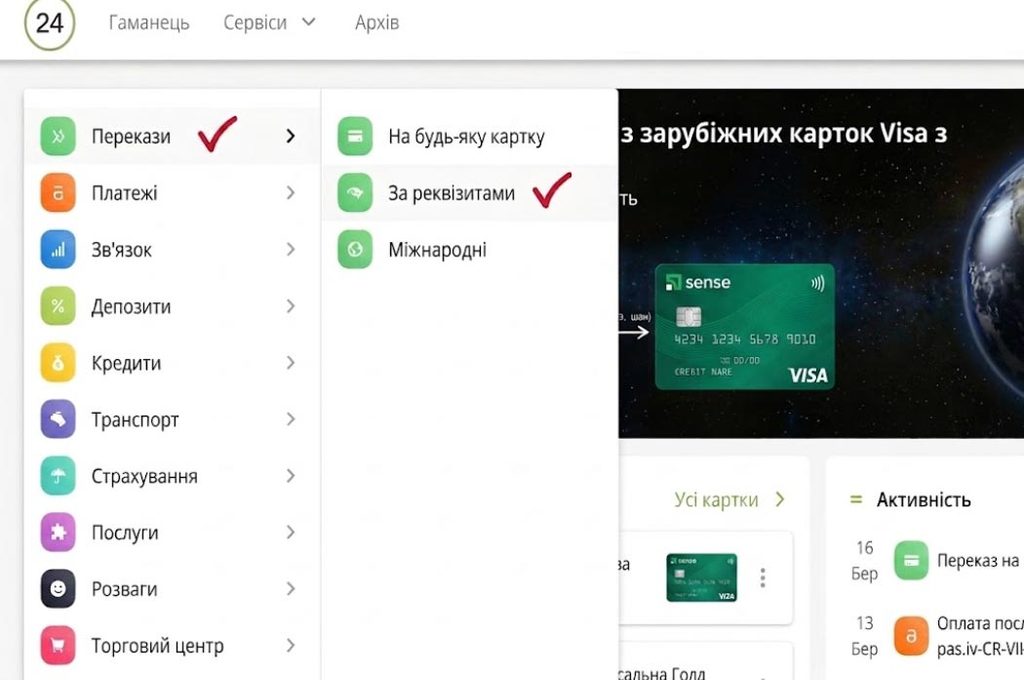
У monobank шлях ще коротший: тапніть на картку, оберіть пункт з реквізитами рахунку та скористайтеся кнопкою «Поділитися» – додаток згенерує готовий текст із IBAN, ПІБ та податковим номером. В Ощад 24/7, ПУМБ, А-Банку та інших додатках реквізити ховаються в розділі з детальною інформацією про рахунок.
Якщо смартфона під рукою немає, IBAN можна знайти в договорі на відкриття рахунку, у виписці з рахунку, у довідці про реквізити в будь-якому відділенні банку за паспортом, а також у застосунку «Дія» серед даних про ваші рахунки.
Як зробити переказ за IBAN
Через мобільний додаток
Найзручніший варіант, який займає близько хвилини. Послідовність дій майже ідентична в усіх українських банках:
- відкрийте розділ «Платежі» або «Перекази за реквізитами»;
- вставте в поле пошуку повний номер IBAN одержувача;
- якщо організація відома банку, її назва та ЄДРПОУ підтягнуться автоматично;
- для невідомих одержувачів впишіть ПІБ або назву компанії та податковий номер вручну;
- вкажіть суму, картку списання та обов’язково коректне призначення платежу;
- перевірте дані на екрані підтвердження та завершіть операцію.
Призначення платежу – це не формальність. Саме за цим полем бухгалтерія компанії ідентифікує ваш платіж. Пишіть конкретику: номер договору, номер рахунку-фактури, період оплати, ПІБ студента чи абонента. Порожнє або розмите призначення – найчастіша причина, чому гроші «дійшли, але не зарахувалися».
Через касу банку або термінал
У касі достатньо продиктувати або показати реквізити операціоністу та назвати суму – оплатити можна готівкою чи карткою. У терміналах самообслуговування в торгових центрах логіка та сама, що і в додатку, але зверніть увагу на комісію: у сторонніх платіжних терміналах вона зазвичай помітно вища, ніж в онлайн-банкінгу власного банку.
Шаблони для регулярних платежів
Якщо ви щомісяця платите за оренду, навчання чи комуналку одним і тим самим одержувачам, немає сенсу щоразу вбивати 29 символів. Створіть шаблон: у розділі «Мої платежі» чи «Шаблони» додайте новий, введіть реквізити з IBAN, оберіть картку списання та збережіть під зрозумілою назвою. Наступного разу залишиться лише змінити суму й підтвердити операцію.
Міжнародні перекази: IBAN плюс SWIFT-код
Усередині країни достатньо самого IBAN. Але коли гроші йдуть через кордон, самого номера рахунку мало – потрібен ще й SWIFT/BIC-код банку одержувача, який складається з 8 або 11 символів. IBAN відповідає на питання «кому саме», а SWIFT – «через який банк доставити». Для деяких напрямків додатково запитують адресу одержувача та кореспондентський банк.
Стандартний пакет реквізитів для валютного переказу виглядає так:
- повне ім’я одержувача латиницею, як у паспорті;
- IBAN рахунку у відповідній валюті;
- SWIFT/BIC-код банку одержувача;
- назва та країна банку, іноді – його адреса;
- призначення платежу англійською мовою.
Такий переказ зазвичай іде від кількох годин до 3-5 робочих днів і має комісію, яка залежить від обраної схеми розподілу витрат між відправником та одержувачем. Також пам’ятайте про валютний нагляд: банк може попросити документи, що підтверджують джерело коштів, особливо для великих сум.
Типові помилки при роботі з IBAN
Більшість проблем виникає не через складність системи, а через неуважність. Ось що псує платежі найчастіше:
- копіювання номера з месенджера разом із зайвими символами або обрізання останніх цифр;
- плутанина між літерою O та цифрою 0 при ручному введенні з паперу;
- переказ на IBAN гривневого рахунку, коли одержувач чекає на валюту, і навпаки;
- ПІБ одержувача, що не збігається з фактичним власником рахунку;
- неправильний або відсутній ЄДРПОУ при оплаті на рахунок компанії;
- використання старих реквізитів із документів до 2020 року, коли формат ще був іншим.
Якщо контрольні цифри не зійдуться, банк відхилить операцію одразу. Гірший сценарій – коли номер технічно валідний, але належить іншій людині. У такому разі потрібно негайно звертатися до свого банку із заявою: повернення можливе лише за згодою фактичного одержувача, тому діяти треба швидко.
Чому IBAN вигідніший за інші способи
Підсумуємо переваги формату, які реально відчуває звичайний користувач:
- вбудований захист від помилки завдяки контрольним цифрам;
- номер не змінюється при перевипуску чи блокуванні картки;
- проходить будь-який платіж, навіть якщо банк відхиляє переказ на пластик;
- єдиний формат для всіх країн ЄС та більшості світових напрямків;
- прозорість для бухгалтерії та податкової – платіж завжди має слід;
- нижчі комісії при великих сумах порівняно з картковими переказами.
Знати власний IBAN і вміти коректно платити за реквізитами – це базова фінансова навичка рівня «вміти читати виписку». Витратьте одну хвилину зараз: відкрийте додаток, знайдіть свій номер і збережіть його в нотатках. Наступного разу, коли роботодавець, замовник чи бухгалтер попросить реквізити, ви не будете гарячково гортати екрани. Ба більше, часто, для подачі заявки на онлайн кредит потрібно надати IBAN.