
Ринок мікрофінансових організацій (МФО) в Україні пережив тектонічні зрушення. Після переходу під нагляд Національного банку України (НБУ) та суттєвого оновлення Закону України «Про споживче кредитування», епоха «дикого заходу» в мікрокредитуванні завершилася. Сьогодні відкриття МФО – це запуск високотехнологічної фінансової компанії, яка діє у жорстких законодавчих рамках, але продовжує генерувати значний прибуток завдяки автоматизації процесів. Нижче наведено вичерпний техніко-юридичний гайд щодо того, як зареєструвати МФО, сформувати капітал та не втратити ліцензію через порушення закону.
Чи нормальний це бізнес? Від стереотипів до суворого комплаєнсу
У суспільстві досі існує стереотип про МФО як про тіньові контори, що видають гроші під тисячі відсотків річних і «вибивають» борги погрозами. Сучасні реалії, продиктовані Законом «Про споживче кредитування», кардинально інші.
Чи нормальний це бізнес? Так, сьогодні це цивілізований FinTech-сегмент. Закон жорстко регламентує кожен крок кредитодавця:
- Обмеження ставки. Згідно зі ст. 8 Закону, максимальна денна процентна ставка за споживчим кредитом не може перевищувати 1%.
- Заборона кредитування ігроманів. Ст. 10 зобов’язує МФО перед видачею позики перевіряти клієнта через бюро кредитних історій (БКІ). Якщо особа внесена до Реєстру осіб, яким обмежено доступ до гральних закладів, укладати з нею договір суворо заборонено.
- Кінець оманливої реклами. Згідно зі ст. 7, у рекламі кредитів категорично заборонено вказувати, що позика надається «без підтвердження кредитоспроможності», є «безпроцентною» або надається «під 0%». Вся стандартна інформація має бути чітко розписана.
Чи варто це робити? Маржинальність та головні ризики
Запуск МФО (офіційно – фінансової компанії, що надає кошти у кредит) вимагає значних стартових інвестицій. Проте цей напрямок має свої сильні сторони. Серед очевидних переваг:
- Високий попит. Сегмент PDL (позики «до зарплати») залишається актуальним для клієнтів, яким банки відмовляють через відсутність офіційного доходу або незначні прострочення в минулому.
- Масштабованість. Модель онлайн-кредитування дозволяє працювати на всю країну без побудови мережі фізичних відділень.
Ці фактори роблять мікрофінансування привабливим напрямком для системного капіталу. Правильно побудована бізнес-модель дозволяє ефективно масштабувати операції за умови врахування ключових загроз. Проте є й певні ризики:
- Регуляторні штрафи. НБУ блискавично реагує на скарги споживачів. Порушення прав клієнтів або правил оцінки кредитоспроможності тягне за собою анулювання ліцензії.
- Проблемна заборгованість. Без потужної системи автоматичного скорингу (оцінки ризиків) рівень неповернень може швидко «з’їсти» весь капітал компанії.
Як відкрити власний банк і чому МФО – це найпростіший старт
Іноді інвестори розглядають можливість відкриття класичного банку. Проте різниця в бар’єрах колосальна. Для цього потрібен статутний капітал від 500 мільйонів гривень, приєднання до Фонду гарантування вкладів, розбудова складної системи корпоративного управління та резервування коштів.
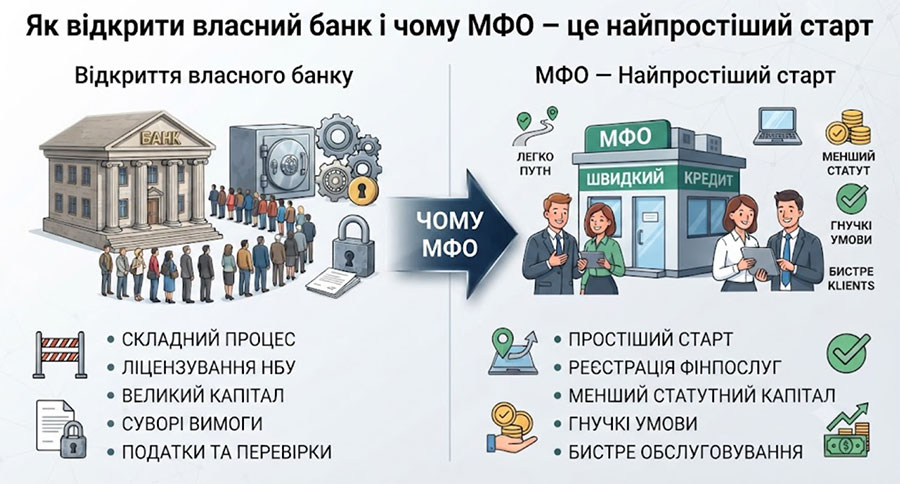
МФО видає кредити виключно з власного капіталу і не залучає депозити від населення. Тому фінансовий поріг входу тут значно нижчий (від 10 мільйонів гривень), а регуляторні вимоги, хоч і жорсткі, але стосуються переважно прозорості послуг, а не макроекономічної стабільності установи.
Яку суму треба мати – капітал та юридичне оформлення
Для початку діяльності необхідно зареєструвати юридичну особу, найчастіше – Товариство з обмеженою відповідальністю (ТОВ). Згідно з нормативною базою, мінімальний власний капітал фінансової компанії, що надає виключно послуги з кредитування, становить 10 мільйонів гривень, а якщо послуг кілька – 14 мільйонів гривень.
Ключові нюанси, про які варто знати:
- Форма внеску. Капітал формується виключно реальними грошовими коштами на банківському рахунку.
- Прозорість капіталу. НБУ вимагає ідеальної прозорості походження цих коштів. Засновники повинні надати податкові декларації, довідки про доходи або виплачені дивіденди, щоб довести легальність кожної гривні.
Процедура підтвердження капіталу є одним із найскладніших етапів легалізації бізнесу. Національний банк ретельно аналізує фінансову історію кожного бенефіціара, тому готувати документацію варто заздалегідь із залученням кваліфікованих аудиторів.
Як отримати ліцензію та пройти комплаєнс НБУ
Після реєстрації ТОВ (основний КВЕД 64.92 – «Інші види кредитування») компанія подає пакет документів до Нацбанку для отримання статусу фінансової установи та відповідної ліцензії. Ось що перевіряє НБУ:
- Бездоганна ділова репутація. Засновники та керівники не повинні мати судимостей, боргів перед державою або фактів доведення до банкрутства інших установ.
- Професійна придатність. Директор (СЕО) та Головний бухгалтер повинні мати відповідну вищу освіту та стаж роботи на фінансовому ринку.
- Структура власності. Вона має бути абсолютно прозорою, без складних офшорних ланцюжків, що приховують реальних власників.
Проходження такого комплаєнсу займає певний час та вимагає абсолютної відкритості перед державою. Будь-які спроби приховати реальний стан справ або використати номінальних директорів гарантовано призведуть до відмови у видачі ліцензії.
Технічний старт – паспорт кредиту та онлайн-інфраструктура
Сучасна МФО – це на 80% IT-компанія. Перед видачею першого кредиту ви зобов’язані технічно реалізувати низку вимог Закону України «Про споживче кредитування». Що обов’язково потрібно реалізувати на старті:
- Паспорт споживчого кредиту. Система повинна автоматично генерувати стандартизований документ, де чітко вказані реальна річна ставка та загальні витрати.
- Інтеграція з БКІ. МФО зобов’язана (ст. 14) передавати дані про всі кредити щонайменше до одного бюро кредитних історій та робити запити для скорингу.
- Ідентифікація клієнта (AML/KYC). Для онлайн-кредитування необхідна інтеграція з BankID НБУ або застосунком «Дія» для віддаленої верифікації.
- Електронний договір. Згідно зі ст. 13, договір укладається у вигляді електронного документа, примірник якого невідкладно надсилається споживачу.
Без впровадження цих технологічних рішень законна діяльність МФО є фізично неможливою. Технічна інтеграція зазвичай потребує співпраці з досвідченими розробниками FinTech-продуктів та постачальниками платіжних рішень.
Врегулювання заборгованості – нові правила роботи з боржниками
Найбільших змін зазнала процедура стягнення боргів. Якщо клієнт не платить, МФО має два шляхи: працювати самостійно або залучити колекторів. Обидва варіанти суворо регламентовані розділом III-1 Закону.
Основні правила етичної поведінки (ст. 25):
- Часові рамки. Взаємодіяти з боржником можна виключно з 09:00 до 19:00, і не більше двох разів на добу. Контакти вночі чи у вихідні під забороною.
- Заборона погроз. Категорично заборонено шантажувати, погрожувати життю чи репутації, або вводити в оману щодо кримінального переслідування.
- Фіксація. Кожна розмова або зустріч повинна фіксуватися за допомогою засобів запису, а матеріали мають зберігатися протягом 3 років.
- Залучення третіх осіб. Дзвонити родичам чи роботодавцям можна лише у випадку, якщо вони дали на це згоду, або якщо клієнт передав їхні контакти і не заборонив таку обробку.
Порушення цих стандартів комунікації жорстко карається фінансовими санкціями. Регулятор постійно моніторить скарги споживачів, тому контроль за власним відділом стягнення або підрядниками має бути безперервним.
Важливо про колекторські компанії
МФО має право продати борг або найняти колекторів. Проте це може бути виключно юридична особа, що офіційно включена НБУ до Реєстру колекторських компаній (ст. 22). Залучення інших осіб робить договір нікчемним, а при залученні офіційних колекторів МФО зобов’язана повідомити про це боржника протягом 10 робочих днів.
Важливо розуміти, що сьогодня легко можна поскаржитися на колекторську компанію, якщо її працівники порушують законодавство. Ринок набуває прозорості і діяльність сумнівних фірм теж.
Чому варто наважитися на цей крок?
Відкрити МФО в Україні – це створити складний, високомаржинальний фінансовий продукт. Головним фактором успіху сьогодні є не агресивний маркетинг, а бездоганний комплаєнс: легальний капітал, ідеальний скоринг, який відсіює ненадійних позичальників, та суворе дотримання етичних норм при стягненні заборгованості. Тільки прозорий підхід, що базується на Законі «Про споживче кредитування», гарантує стабільну роботу та захист інвестицій від санкцій регулятора.