
Рынок микрофинансовых организаций (МФО) в Украине пережил тектонические сдвиги. После перехода под надзор Национального банка Украины (НБУ) и существенного обновления Закона Украины «О потребительском кредитовании», эпоха «дикого запада» в микрокредитовании завершилась. Сегодня открытие МФО – это запуск высокотехнологичной финансовой компании, которая действует в жёстких законодательных рамках, но продолжает генерировать значительную прибыль благодаря автоматизации процессов. Ниже приведён исчерпывающий технико-юридический гайд о том, как зарегистрировать МФО, сформировать капитал и не потерять лицензию из-за нарушения закона.
Нормальный ли это бизнес? От стереотипов к строгому комплаенсу
В обществе до сих пор существует стереотип об МФО как о теневых конторах, которые выдают деньги под тысячи процентов годовых и «выбивают» долги угрозами. Современные реалии, продиктованные Законом «О потребительском кредитовании», кардинально иные.
Нормальный ли это бизнес? Да, сегодня это цивилизованный FinTech-сегмент. Закон жёстко регламентирует каждый шаг кредитодателя:
- Ограничение ставки. Согласно ст. 8 Закона, максимальная дневная процентная ставка по потребительскому кредиту не может превышать 1%.
- Запрет кредитования игроманов. Ст. 10 обязывает МФО перед выдачей займа проверять клиента через бюро кредитных историй (БКИ). Если лицо внесено в Реестр лиц, которым ограничен доступ к игорным заведениям, заключать с ним договор строго запрещено.
- Конец обманчивой рекламы. Согласно ст. 7, в рекламе кредитов категорически запрещено указывать, что заём предоставляется «без подтверждения кредитоспособности», является «беспроцентным» или предоставляется «под 0%». Вся стандартная информация должна быть чётко расписана.
Стоит ли это делать? Маржинальность и главные риски
Запуск МФО (официально – финансовой компании, предоставляющей средства в кредит) требует значительных стартовых инвестиций. Однако это направление имеет свои сильные стороны. Среди очевидных преимуществ:
- Высокий спрос. Сегмент PDL (займы «до зарплаты») остаётся актуальным для клиентов, которым банки отказывают из-за отсутствия официального дохода или незначительных просрочек в прошлом.
- Масштабируемость. Модель онлайн-кредитования позволяет работать на всю страну без построения сети физических отделений.
Эти факторы делают микрофинансирование привлекательным направлением для системного капитала. Правильно построенная бизнес-модель позволяет эффективно масштабировать операции при условии учёта ключевых угроз. Однако есть и определённые риски:
- Регуляторные штрафы. НБУ молниеносно реагирует на жалобы потребителей. Нарушение прав клиентов или правил оценки кредитоспособности влечёт за собой аннулирование лицензии.
- Проблемная задолженность. Без мощной системы автоматического скоринга (оценки рисков) уровень невозвратов может быстро «съесть» весь капитал компании.
Как открыть собственный банк и почему МФО – это самый простой старт
Иногда инвесторы рассматривают возможность открытия классического банка. Однако разница в барьерах колоссальная. Для этого нужен уставный капитал от 500 миллионов гривен, присоединение к Фонду гарантирования вкладов, построение сложной системы корпоративного управления и резервирование средств.
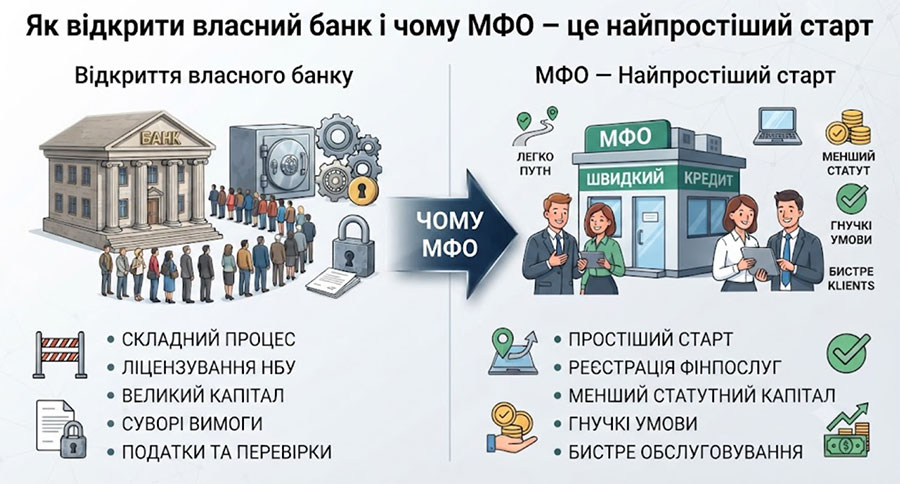
МФО выдаёт кредиты исключительно из собственного капитала и не привлекает депозиты от населения. Поэтому финансовый порог входа здесь значительно ниже (от 10 миллионов гривен), а регуляторные требования, хоть и жёсткие, но касаются преимущественно прозрачности услуг, а не макроэкономической стабильности учреждения.
Какую сумму нужно иметь – капитал и юридическое оформление
Для начала деятельности необходимо зарегистрировать юридическое лицо, чаще всего – Общество с ограниченной ответственностью (ООО). Согласно нормативной базе, минимальный собственный капитал финансовой компании, предоставляющей исключительно услуги по кредитованию, составляет 10 миллионов гривен, а если услуг несколько – 14 миллионов гривен.
Ключевые нюансы, о которых стоит знать:
- Форма взноса. Капитал формируется исключительно реальными денежными средствами на банковском счёте.
- Прозрачность капитала. НБУ требует идеальной прозрачности происхождения этих средств. Учредители должны предоставить налоговые декларации, справки о доходах или выплаченные дивиденды, чтобы доказать легальность каждой гривны.
Процедура подтверждения капитала является одним из самых сложных этапов легализации бизнеса. Национальный банк тщательно анализирует финансовую историю каждого бенефициара, поэтому готовить документацию стоит заранее с привлечением квалифицированных аудиторов.
Как получить лицензию и пройти комплаенс НБУ
После регистрации ООО (основной КВЭД 64.92 – «Прочие виды кредитования») компания подаёт пакет документов в Нацбанк для получения статуса финансового учреждения и соответствующей лицензии. Вот что проверяет НБУ:
- Безупречная деловая репутация. Учредители и руководители не должны иметь судимостей, долгов перед государством или фактов доведения до банкротства других учреждений.
- Профессиональная пригодность. Директор (CEO) и Главный бухгалтер должны иметь соответствующее высшее образование и стаж работы на финансовом рынке.
- Структура собственности. Она должна быть абсолютно прозрачной, без сложных офшорных цепочек, скрывающих реальных владельцев.
Прохождение такого комплаенса занимает определённое время и требует абсолютной открытости перед государством. Любые попытки скрыть реальное положение дел или использовать номинальных директоров гарантированно приведут к отказу в выдаче лицензии.
Технический старт – паспорт кредита и онлайн-инфраструктура
Современная МФО – это на 80% IT-компания. Перед выдачей первого кредита вы обязаны технически реализовать ряд требований Закона Украины «О потребительском кредитовании». Что обязательно нужно реализовать на старте:
- Паспорт потребительского кредита. Система должна автоматически генерировать стандартизированный документ, где чётко указаны реальная годовая ставка и общие расходы.
- Интеграция с БКИ. МФО обязана (ст. 14) передавать данные обо всех кредитах как минимум в одно бюро кредитных историй и делать запросы для скоринга.
- Идентификация клиента (AML/KYC). Для онлайн-кредитования необходима интеграция с BankID НБУ или приложением «Дія» для удалённой верификации.
- Электронный договор. Согласно ст. 13, договор заключается в виде электронного документа, экземпляр которого безотлагательно направляется потребителю.
Без внедрения этих технологических решений законная деятельность МФО физически невозможна. Техническая интеграция обычно требует сотрудничества с опытными разработчиками FinTech-продуктов и поставщиками платёжных решений.
Урегулирование задолженности – новые правила работы с должниками
Наибольших изменений претерпела процедура взыскания долгов. Если клиент не платит, у МФО есть два пути: работать самостоятельно или привлечь коллекторов. Оба варианта строго регламентированы разделом III-1 Закона.
Основные правила этичного поведения (ст. 25):
- Временные рамки. Взаимодействовать с должником можно исключительно с 09:00 до 19:00, и не более двух раз в сутки. Контакты ночью или в выходные под запретом.
- Запрет угроз. Категорически запрещено шантажировать, угрожать жизни или репутации, или вводить в заблуждение относительно уголовного преследования.
- Фиксация. Каждый разговор или встреча должны фиксироваться с помощью средств записи, а материалы должны храниться в течение 3 лет.
- Привлечение третьих лиц. Звонить родственникам или работодателям можно только в случае, если они дали на это согласие, или если клиент передал их контакты и не запретил такую обработку.
Нарушение этих стандартов коммуникации жёстко карается финансовыми санкциями. Регулятор постоянно мониторит жалобы потребителей, поэтому контроль за собственным отделом взыскания или подрядчиками должен быть непрерывным.
Важно о коллекторских компаниях
МФО имеет право продать долг или нанять коллекторов. Однако это может быть исключительно юридическое лицо, официально включённое НБУ в Реестр коллекторских компаний (ст. 22). Привлечение других лиц делает договор ничтожным, а при привлечении официальных коллекторов МФО обязана уведомить об этом должника в течение 10 рабочих дней.
Важно понимать, что сегодня легко можно пожаловаться на коллекторскую компанию, если её сотрудники нарушают законодательство. Рынок приобретает прозрачность, и деятельность сомнительных фирм тоже.
Почему стоит решиться на этот шаг?
Открыть МФО в Украине – это создать сложный, высокомаржинальный финансовый продукт. Главным фактором успеха сегодня является не агрессивный маркетинг, а безупречный комплаенс: легальный капитал, идеальный скоринг, отсеивающий ненадёжных заёмщиков, и строгое соблюдение этических норм при взыскании задолженности. Только прозрачный подход, основанный на Законе «О потребительском кредитовании», гарантирует стабильную работу и защиту инвестиций от санкций регулятора.