
Один відсоток на добу — це стеля не для самих відсотків, а для всього, що ви віддаєте за мікропозику. Часто ми бачимо, що найхитріші компанії розділяють цей відсоток на різні типи: проценти за обслуговування розрахункового періоду, проценти за користування тощо. Регулятор уже стягує за її перевищення суми, які вимірюються мільйонами гривень.
Чому ставка з реклами і реальна вартість мікропозики — різні числа
Денна процентна ставка в розумінні закону — це не самі відсотки за користування коштами, а весь платіж, який ви віддаєте кредитодавцю. У розрахунок входять комісія за видачу, плата за обслуговування рахунку, вартість переказу на картку та страховка, коли без неї гроші вам просто не дадуть.
Приклад розрахунку: як комісія 5% перетворює 0,9% на добу в 1,26%
Саме ці додаткові складові й розводять рекламну цифру з фактичним навантаженням. Мікропозика 5000 грн на 14 днів під 0,9% на добу дає 630 грн відсотків. Додайте одноразову комісію 5% від суми — загальні витрати зростуть до 880 грн, а справжня ДПС складе близько 1,26% на день.
Ліміт порушено, хоча в оголошенні стояла цифра менша за одиницю. Чим коротший строк, тим сильніше разовий платіж піднімає підсумковий показник, і та сама комісія на тижневій позичці виводить ставку далеко за дозволену межу.
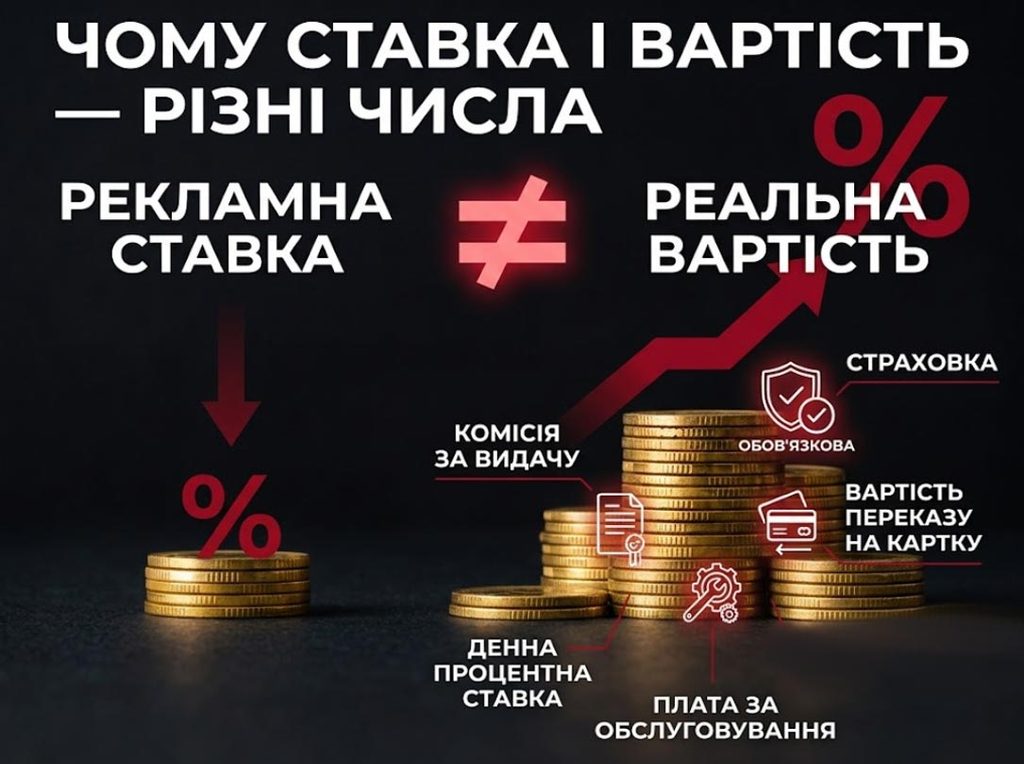
Закон №3498-IX прямо забороняє кредитодавцю вимагати платежі поза межами розрахунку денної ставки. Ви не зобов’язані сплачувати суми, яких немає в тексті угоди або які компанія не врахувала, коли рахувала заявлену ДПС. Найчастіше такі надбавки чіпляють саме до продуктів для клієнтів із зіпсованою історією погашень, бо підвищений ризик компанії закладають у комісії, а не у відкриту ставку.
Як перевірити МФО: реєстр НБУ та паспорт споживчого кредиту
Надійність кредитора найпростіше перевірити за одним показником — чи збігається задекларована ставка з фактичними нарахуваннями. Добросовісні гравці нікуди не поділися, хоча стеля вартості фінансування помітно просіла. Чинні умови 2026 року вимагають, щоб усі витрати вкладалися в один відсоток за добу, включно з комісіями.
Порівняти пропозиції для людей із простроченнями зручніше через агрегатори, зокрема https://easypay.ua/ua/catalog/kredit-s-poganoy-ki, де умови кількох кредитодавців показані поруч. Далі варто відкрити паспорт споживчого кредиту й перечитати блок про додаткові платежі. Ліцензована МФО не має права ховати цей перелік до моменту, коли ви поставите підпис.
Відсутність повного розкриття — привід відмовитися від угоди ще на старті. Швидке схвалення заявки не скасовує цієї вимоги. Автоматичний скоринг лише пришвидшує рішення, а не змінює правила розрахунку. Фінансова підтримка від компанії, яка ховає платежі в дрібному шрифті, обходиться дорожче за офіційну ставку.
Статус кредитора ви з’ясуєте самі на kis.bank.gov.ua — у пошук вбиваєте код ЄДРПОУ чи повне найменування компанії, яке стоїть у вашому договорі. Запис у Державному реєстрі фінансових установ важить більше за будь-який банер про ліцензію на сайті кредитодавця, а компанія поза реєстром узагалі не підпадає під наглядові важелі регулятора.
Штрафи НБУ для МФО у 2025–2026 роках: за що карають і на які суми
Санкції за перевищення межі прописані у статті 28 Закону «Про фінансові послуги та фінансові компанії», і складів там одразу три. Саме перевищення ліміту коштує компанії від 85 000 до 170 000 грн за випадок, неправильний розрахунок ДПС — від 119 000 до 170 000 грн, а вимога неврахованих платежів обійдеться в 85 000 — 136 000 грн. Множення на кількість епізодів перетворює покарання на семизначні суми.
Одна з фінансових компаній наприкінці 2025 року отримала заходи впливу на понад 2,8 млн грн, інша — штраф 765 тис. грн за недотримання максимального розміру ДПС. Масштаб проблеми регулятор оцінював відверто — ще у 2025 році НБУ публічно казав, що норму про граничну вартість позики ігнорує чимала частина ринку, а системні перевірки таких компаній тривають.
Безвиїзний нагляд і перевірки 2025–2026 років виявили повторювані типи порушень:
- Вимога сплатити платежі, не враховані в розрахунку денної ставки, зазначеної в договорі.
- Надання інформації про послугу не в повному обсязі, що заважає ухвалити зважене рішення.
- Одночасне нарахування штрафу й пені за одне й те саме прострочення, що прямо заборонено статтею 21 Закону про споживче кредитування.
- Недотримання вимог до форми, якою людині показують, з чого зібрана загальна вартість позики.
Договір на рік замість двох тижнів: як МФО обходять ліміт 1% на добу
Частина ринку намагається вкластися в норму суто формально, маніпулюючи строком угоди. Договір оформлюють на рік або довше, хоча гроші людині потрібні до зарплати.
Формула розподіляє разові комісії на весь задекларований строк, і показник математично опускається до дозволеного рівня. Насправді людина гасить борг за два тижні, а комісію віддає в повному розмірі. Реальна вартість цих чотирнадцяти днів виявляється кратно вищою за розрахункову цифру з тексту угоди.
Ознакою такої схеми служить невиправдано довгий строк угоди при короткій фактичній потребі в грошах. Коли ви просите кошти до зарплати, а вам пропонують підписати документ на 200–365 днів, спитайте, що станеться з комісіями, якщо ви віддасте гроші раніше строку. Якщо вона не зменшується пропорційно, перед вами саме той випадок.
Що робити позичальнику з простроченням: розрахунок боргу, перевірка ставки і скарга
Почніть із письмового запиту в компанію на детальний розрахунок заборгованості з розшифровкою кожної нарахованої суми. Стаття 12 Закону про споживче кредитування вимагає, щоб у договорі стояла не сама лише ДПС, а і її розрахунок, тому просити варто механіку нарахувань, а не підсумкову цифру.
Мовчання кредитора теж має правові рамки. Стаття 11 цього ж закону змушує компанію безкоштовно давати дані про поточну заборгованість на вашу вимогу раз на місяць, а колектор або новий кредитор зобов’язаний видати детальний розрахунок протягом п’яти робочих днів після першого контакту з вами.
Не забувайте, що на ресурсі 100kredit є також можливість поскаржитися на колекторів, якщо вони грубо порушують ваші права.
Як порахувати реальну ставку за мікропозикою: формула і приклад
Отриманий документ дає змогу порахувати фактичну ставку самостійно, без залучення юриста. Візьміть загальні витрати за позикою, поділіть їх на загальний розмір кредиту за договором, отриманий результат поділіть на строк кредитування в днях і помножте на 100%. Саме така послідовність дій закріплена в частині четвертій статті 8, тож ваш підрахунок буде зіставним із тим, який зобов’язана робити компанія.
Скажімо, кредит становив 4000 грн строком на 20 днів, а повернути довелося 4900 грн. Витрати склали 900 грн — ділимо їх спершу на 4000, далі на 20, множимо на 100% і отримуємо 1,125% на добу, тобто вихід за межу.
Продовження строку потребує окремої перевірки, якщо ви ним користувалися. Автоматична пролонгація без вашої згоди заборонена, оформлюють її виключно додатковою угодою, а умови при продовженні мають відповідати чинному ліміту. Ставка, зафіксована колись вище одного відсотка, не може тягнутися далі через механічне подовження старого договору.
Скарга на МФО до НБУ: як подати і що вона дає позичальнику
У розрахунку заборгованості варто окремо звірити кілька позицій:
- Збір за видачу позики й окремо за переказ грошей на картку.
- Плату за обслуговування або інформування.
- Страхові та «сервісні» внески.
- Штраф і пеню, нараховані за один і той самий епізод.
Будь-який платіж, якого немає в підписаному договорі, — підстава для офіційного звернення до Національного банку. До звернення прикладають копію угоди, здобутий розрахунок, а також вашу претензію разом з відповіддю компанії на неї.
Скарга запускає перевірку й може обернутися для МФО штрафними санкціями, проте вона не анулює вашу заборгованість. Тіло мікрокредиту та законні відсотки залишаються до сплати незалежно від наслідків наглядових дій, а сам штраф поповнює бюджет, а не ваш рахунок. Розмежування тут принципове — регулятор карає компанію за порушення норми, а не переглядає умови вашої угоди замість суду.
Реальний виграш від такої перевірки інший — перерахунок незаконних складових боргу та зняття нарахувань, яких не було в договорі. Ставка понад законну межу суперечить частині п’ятій статті 8, і в судових спорах із кредиторами нарахування перевіряють саме на відповідність цій нормі. Це відчутно менше за списання, але саме це закон дає вам як інструмент захисту.