
Один процент в сутки – это потолок не для самих процентов, а для всего, что вы отдаёте за микрозайм. Часто мы видим, что самые хитрые компании разделяют этот процент на разные типы: проценты за обслуживание расчётного периода, проценты за пользование и тому подобное. Регулятор уже взыскивает за её превышение суммы, которые измеряются миллионами гривен.
Почему ставка из рекламы и реальная стоимость микрозайма – разные числа
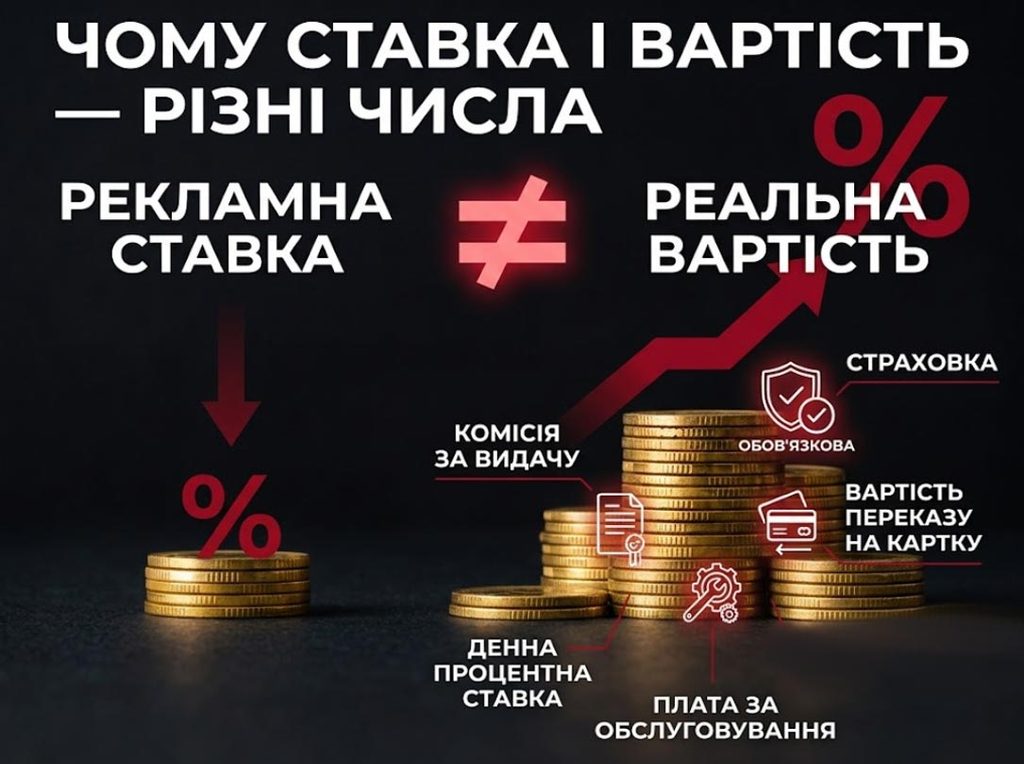
Дневная процентная ставка в понимании закона – это не сами проценты за пользование средствами, а весь платёж, который вы отдаёте кредитодателю. В расчёт входят комиссия за выдачу, плата за обслуживание счёта, стоимость перевода на карту и страховка, когда без неё деньги вам просто не дадут.
Пример расчёта: как комиссия 5% превращает 0,9% в сутки в 1,26%
Именно эти дополнительные составляющие и разводят рекламную цифру с фактической нагрузкой. Кредит на 5000 грн на 14 дней под 0,9% в сутки даёт 630 грн процентов. Добавьте разовую комиссию 5% от суммы – общие расходы вырастут до 880 грн, а настоящая ДПС составит около 1,26% в день.
Лимит нарушен, хотя в объявлении стояла цифра меньше единицы. Чем короче срок, тем сильнее разовый платёж поднимает итоговый показатель, и та же комиссия на недельном займе выводит ставку далеко за разрешённый предел.
Закон №3498-IX прямо запрещает кредитодателю требовать платежи за пределами расчёта дневной ставки. Вы не обязаны платить суммы, которых нет в тексте соглашения или которые компания не учла, когда считала заявленную ДПС. Чаще всего такие надбавки цепляют именно к продуктам для клиентов с испорченной историей погашений, потому что повышенный риск компании закладывают в комиссии, а не в открытую ставку.
Как проверить МФО: реестр НБУ и паспорт потребительского кредита
Надёжность кредитора проще всего проверить по одному показателю – совпадает ли задекларированная ставка с фактическими начислениями. Добросовестные игроки никуда не делись, хотя потолок стоимости финансирования заметно просел. Действующие условия 2026 года требуют, чтобы все расходы укладывались в один процент за сутки, включая комиссии, немногим удается соблюдать такие правила. К примеру, такие условия действуют в Каштан Кредит, именно здесь мы видим отсутствие комиссии и 1% для клиентов, которые обращаются повторно.
Сравнить предложения для людей с просрочками удобнее через агрегаторы, где условия нескольких кредитодателей показаны рядом, к примеру подробно обо всех МФО Украины представлено на нашем портале. Дальше стоит открыть паспорт потребительского кредита и перечитать блок о дополнительных платежах. Лицензированное МФО не имеет права прятать этот перечень до момента, когда вы поставите подпись.
Отсутствие полного раскрытия – повод отказаться от соглашения ещё на старте. Быстрое одобрение заявки не отменяет этого требования. Автоматический скоринг лишь ускоряет решение, а не меняет правила расчёта. Финансовая поддержка от компании, которая прячет платежи в мелком шрифте, обходится дороже официальной ставки.
Статус кредитора вы выясните сами на kis.bank.gov.ua – в поиск вбиваете код ЕГРПОУ или полное наименование компании, которое стоит в вашем договоре. Запись в Государственном реестре финансовых учреждений весит больше любого баннера о лицензии на сайте кредитодателя, а компания вне реестра вообще не подпадает под надзорные рычаги регулятора.
Штрафы НБУ для МФО в 2025-2026 годах: за что наказывают и на какие суммы
Санкции за превышение предела прописаны в статье 28 Закона «О финансовых услугах и финансовых компаниях», и составов там сразу три. Само превышение лимита стоит компании от 85 000 до 170 000 грн за случай, неправильный расчёт ДПС – от 119 000 до 170 000 грн, а требование неучтённых платежей обойдётся в 85 000 – 136 000 грн. Умножение на количество эпизодов превращает наказание в семизначные суммы.
Одна из финансовых компаний в конце 2025 года получила меры воздействия на более чем 2,8 млн грн, другая – штраф 765 тыс. грн за несоблюдение максимального размера ДПС. Масштаб проблемы регулятор оценивал откровенно – ещё в 2025 году НБУ публично говорил, что норму о предельной стоимости займа игнорирует немалая часть рынка, а системные проверки таких компаний продолжаются.
Безвыездный надзор и проверки 2025-2026 годов выявили повторяющиеся типы нарушений:
- Требование уплатить платежи, не учтённые в расчёте дневной ставки, указанной в договоре;
- Предоставление информации об услуге не в полном объёме, что мешает принять взвешенное решение;
- Одновременное начисление штрафа и пени за одну и ту же просрочку, что прямо запрещено статьёй 21 Закона о потребительском кредитовании;
- Несоблюдение требований к форме, которой человеку показывают, из чего собрана общая стоимость займа.
Договор на год вместо двух недель: как МФО обходят лимит 1% в сутки
Часть рынка пытается уложиться в норму чисто формально, манипулируя сроком соглашения. Договор оформляют на год или дольше, хотя деньги человеку нужны до зарплаты.
Формула распределяет разовые комиссии на весь задекларированный срок, и показатель математически опускается до разрешённого уровня. На самом деле человек гасит долг за две недели, а комиссию отдаёт в полном размере. Реальная стоимость этих четырнадцати дней оказывается кратно выше расчётной цифры из текста соглашения.
Признаком такой схемы служит неоправданно долгий срок соглашения при короткой фактической потребности в деньгах. Когда вы просите средства до зарплаты, а вам предлагают подписать документ на 200-365 дней, спросите, что случится с комиссиями, если вы отдадите деньги раньше срока. Если она не уменьшается пропорционально, перед вами именно тот случай.
Что делать заёмщику с просрочкой: расчёт долга, проверка ставки и жалоба
Начните с письменного запроса в компанию на детальный расчёт задолженности с расшифровкой каждой начисленной суммы. Статья 12 Закона о потребительском кредитовании требует, чтобы в договоре стояла не одна лишь ДПС, но и её расчёт, поэтому просить стоит механику начислений, а не итоговую цифру.
Молчание кредитора тоже имеет правовые рамки. Статья 11 этого же закона заставляет компанию бесплатно давать данные о текущей задолженности по вашему требованию раз в месяц, а коллектор или новый кредитор обязан выдать детальный расчёт в течение пяти рабочих дней после первого контакта с вами.
Не забывайте, что на ресурсе 100kredit есть также возможность пожаловаться на коллекторов, если они грубо нарушают ваши права.
Как посчитать реальную ставку по микрозайму: формула и пример
Полученный документ позволяет посчитать фактическую ставку самостоятельно, без привлечения юриста. Возьмите общие расходы по займу, разделите их на общий размер кредита по договору, полученный результат разделите на срок кредитования в днях и умножьте на 100%. Именно такая последовательность действий закреплена в части четвёртой статьи 8, так что ваш подсчёт будет сопоставим с тем, который обязана делать компания.
Скажем, кредит составил 4000 грн сроком на 20 дней, а вернуть пришлось 4900 грн. Расходы составили 900 грн – делим их сперва на 4000, дальше на 20, умножаем на 100% и получаем 1,125% в сутки, то есть выход за предел.
Продление срока требует отдельной проверки, если вы им пользовались. Автоматическая пролонгация без вашего согласия запрещена, оформляют её исключительно дополнительным соглашением, а условия при продлении должны соответствовать действующему лимиту. Ставка, зафиксированная когда-то выше одного процента, не может тянуться дальше через механическое продление старого договора.
Жалоба на МФО в НБУ: как подать и что она даёт заёмщику
В расчёте задолженности стоит отдельно сверить несколько позиций:
- Сбор за выдачу займа и отдельно за перевод денег на карту;
- Плату за обслуживание или информирование;
- Страховые и «сервисные» взносы;
- Штраф и пеню, начисленные за один и тот же эпизод.
Любой платёж, которого нет в подписанном договоре, – основание для официального обращения в Национальный банк. К обращению прилагают копию соглашения, полученный расчёт, а также вашу претензию вместе с ответом компании на неё.
Жалоба запускает проверку и может обернуться даже для малоизвестных онлайн МФО штрафными санкциями, однако она не аннулирует вашу задолженность. Тело микрокредита и законные проценты остаются к уплате независимо от последствий надзорных действий, а сам штраф пополняет бюджет, а не ваш счёт. Разграничение здесь принципиальное – регулятор наказывает компанию за нарушение нормы, а не пересматривает условия вашего соглашения вместо суда.
Реальный выигрыш от такой проверки другой – перерасчёт незаконных составляющих долга и снятие начислений, которых не было в договоре. Ставка сверх законного предела противоречит части пятой статьи 8, и в судебных спорах с кредиторами начисления проверяют именно на соответствие этой норме. Это ощутимо меньше списания, но именно это закон даёт вам как инструмент защиты.